به گزارش «درنا ریپورت»، پایتخت امارات متحده عربی با تکیه بر ثروت حاکمیتی، خرید شرکتهای مدیریت دارایی و گسترش زیرساخت مالی، سهم بیشتری از کسبوکار مدیریت پول دیگران میخواهد.
قرارداد سرمایهگذاری ۱٫۲۵ میلیارد دلاری شرکت «Apollo» در سهام «Mubadala Capital»، نشانهای از تغییر رابطه ابوظبی با صنعت مالی جهان است. پایتخت امارات که سالها تأمینکننده سرمایه برای مدیران بزرگ بینالمللی بوده، اکنون شرکتهای وابسته به خود را برای جذب سرمایه دیگران توسعه میدهد. پرسش تعیینکننده این است که این گسترش چگونه به درآمد پایدار، تخصص مالی و قدرت تصمیمگیری اقتصادی تبدیل خواهد شد.
در مناسبات متعارف صندوقهای ثروت ملی با والاستریت، مدیران سرمایه برای جذب پول به کشورهای ثروتمند میروند. توافق اخیر «Apollo» و «Mubadala Capital» بُعد دیگری به این رابطه افزوده است: یک مدیر بزرگ آمریکایی، در خودِ شرکت مدیریت دارایی وابسته به ابوظبی سرمایهگذاری میکند.
بر اساس گزارش سهماهه سوم ۲۰۲۶ شرکت Apollo، این شرکت در اکتبر قراردادی برای سرمایهگذاری ۱٫۲۵ میلیارد دلاری در Mubadala Capital Asset Management امضا کرده است. همان سند، تکمیل معامله را در سهماهه پایانی ۲۰۲۶، مشروط به دریافت مجوزها و تحقق شروط قرارداد، پیشبینی میکند و پرداخت وجه را در سالهای ۲۰۲۶ و ۲۰۲۷ قرار میدهد.
اهمیت این رویداد برای ابوظبی، فراتر از مبلغ قرارداد است. سرمایهگذاری در یک شرکت، بازده مالکیت آن را به همراه میآورد؛ ساختن یک مدیر سرمایه موفق، امکان کسب درآمد از انتخاب و اداره سرمایهگذاریهای دیگران را نیز فراهم میکند. ابوظبی میکوشد این دو قابلیت را در کنار یکدیگر توسعه دهد.
ثروت حاکمیتی چگونه به کسبوکار مالی تبدیل میشود؟
ابوظبی تازهوارد سرمایهگذاری جهانی نیست. اداره سرمایهگذاری ابوظبی (ADIA) از سال ۱۹۷۶ میلادی فعالیت دارد و مطابق شرح رسمی رابطهاش با دولت، منابع مازاد بر نیازهای مالی دولت را برای ایجاد بازده بلندمدت سرمایهگذاری میکند. این مأموریت، یکی از پایههای تبدیل درآمدهای امروز به پشتوانه مالی آینده است.
مدیریت سرمایه اشخاص ثالث، فعالیت متفاوتی به این مجموعه اضافه میکند. در این مدل، یک نهاد حرفهای از سرمایهگذاران بیرونی منابع جذب میکند، درباره تخصیص آن تصمیم میگیرد و طبق قرارداد، کارمزد مدیریت و گاه سهمی از عملکرد سرمایهگذاری دریافت میکند. بنابراین، ظرفیت رشد کسبوکار به مقدار سرمایهای که مالک شرکت شخصاً فراهم میکند محدود نمیماند.
Mubadala Capital محل تلاقی این دو منطق است. مطابق معرفی رسمی شرکت، این مجموعه در سال ۲۰۱۱ تأسیس شد و از ۲۰۱۷ جذب و مدیریت سرمایه اشخاص ثالث را آغاز کرد. شرکت همچنین میگوید در مجموع، نخستین و بزرگترین سرمایهگذار صندوقهای خود است.
تحلیلی این ساختار روشن است؛ سرمایه وابسته به حاکمیت میتواند هزینه و ریسک آغاز یک راهبرد را تحمل کند و سابقه عملکرد بسازد؛ سپس مدیر سرمایه همان تجربه را در اختیار مشتریان بیرونی قرار دهد. بااینحال، حضور سرمایهگذار اولیه قدرتمند تنها آغاز مسیر است. حفظ مشتریان به کیفیت تصمیمها، شفافیت و بازده پس از هزینهها وابسته خواهد بود.
رابطه تازه با والاستریت
توافق با Apollo دو جزء دارد که نباید با یکدیگر اشتباه گرفته شوند. یک جزء، سرمایهگذاری در سهام شرکت مدیر دارایی است؛ جزء دیگر، تأمین منابع برای راهبردهای سرمایهگذاری آن.
در اطلاعیه مشترک ۲۶ اکتبر ۲۰۲۶ آمده است که Apollo سهامدار اقلیت خواهد شد و همراه با دیگر سرمایهگذاران راهبردی، انتظار میرود در زمان تکمیل اولیه معامله، مجموعاً ۵ میلیارد دلار به راهبردهای Mubadala Capital تعهد کند. این مبلغ، قیمت خرید سهام Apollo نیست و نباید تمام آن را سرمایه پرداختشده تلقی کرد. مبادله نیز سهامدار اکثریت باقی میماند و طبق اعلام طرفین، مدیریت و تصمیمگیری سرمایهگذاری شرکت استقلال عملیاتی خود را حفظ خواهد کرد.
مارک روئن، مدیرعامل Apollo، در گفتوگوی ۲۷ اکتبر با رسانه «نشنال» امارات، کمک به شتابگرفتن توسعه Mubadala Capital، بهویژه در آمریکای شمالی، را از اهداف این سرمایهگذاری دانست. او همچنین پذیرفت که این همکاری به رشد یک رقیب در صنعت مدیریت دارایی کمک میکند.
چنین رابطهای، رقابت و شراکت را همزمان در بر میگیرد. برای Apollo، سهامداری امکان مشارکت در رشد شریک را فراهم میکند. برای Mubadala Capital، همکاری با یک مدیر جاافتاده میتواند دسترسی به مشتری، فرصت معامله و دانش عملیاتی را تقویت کند. موفقیت این رابطه به آن بستگی دارد که همکاری تجاری، منافع سرمایهگذاران هر مجموعه را نیز حفظ کند.
خرید شرکتهایی که مشتری و تخصص دارند
ساختن یک مدیر سرمایه جهانی فقط به تأمین پول نیاز ندارد. شبکه مشتریان، اعتماد مشاوران، سامانههای عملیاتی و شناخت مقررات محلی، داراییهایی هستند که معمولاً در طول زمان شکل میگیرند. خرید یک شرکت فعال میتواند دسترسی به این قابلیتها را سریعتر کند.
نمونه شاخص، خرید CI Financial است. بر اساس اطلاعیه رسمی تکمیل معامله در ۱۲ اوت ۲۰۲۵، ارزش حقوق صاحبان سهام این شرکت حدود ۴٫۷ میلیارد دلار کانادا و ارزش بنگاه حدود ۱۲٫۱ میلیارد دلار کانادا بود. این دو رقم نیز مفاهیم متفاوتی دارند؛ ارزش بنگاه، بدهی و سایر اجزای مرتبط را در کنار ارزش سهام لحاظ میکند.
CI در کانادا کسبوکار مدیریت دارایی و ثروت دارد و از طریق Corient در بازار مدیریت ثروت آمریکا فعال است. طبق همان اطلاعیه، دفتر مرکزی در تورنتو باقی ماند و شرکت با ساختار، برندها و تیم مدیریتی خود به فعالیت ادامه داد. اهمیت اقتصادی معامله، دسترسی به روابط مشتریان و قابلیت ارائه خدمات مالی است؛ ضرورتی ندارد همه این فعالیتها به ابوظبی منتقل شوند تا مالک ابوظبیایی از رشد آنها منتفع شود.
گسترش این شبکه ادامه دارد. در توافق اعلامشده در ۱۰ نوامبر ۲۰۲۶، Mubadala Capital خرید سهم اقلیت در LSV Advisors را در برنامه قرار داد؛ شرکتی متخصص در معاملات ثانویه و ساختارهایی که ادامه نگهداری دارایی توسط مدیر صندوق را با امکان خروج برخی سرمایهگذاران جمع میکنند. تکمیل این معامله برای نیمه نخست ۲۰۲۷ پیشبینی شده است.
این نمونه، جهت توسعه را نشان میدهد: افزودن تخصصهای مکمل به یک شبکه بینالمللی. داشتن چند راهبرد، امکان پاسخگویی به نیازهای متنوع مشتری را بیشتر میکند؛ البته اداره چنین مجموعهای نیز پیچیدهتر میشود.
اعتبار خصوصی و عرضه تجربه داخلی به سرمایهگذاران بیرونی
یکی از روشنترین مصداقهای این تغییر، انتقال کسبوکار اعتباری مبادله به «Mubadala Capital» است. طبق گزارش رسمی مبادله در اوت ۲۰۲۶، مدیریت سبد اعتباری موجود به ارزش ۲۵ میلیارد دلار، بر اساس قراردادی بلندمدت به این شرکت سپرده شد. مبادله همچنین ۴٫۶۵ میلیارد دلار سرمایه اضافی برای حمایت از توسعه آن تعهد کرد.
اهمیت این انتقال در بازشدن همین بستر اعتباری به روی سرمایهگذاران ثالث برای نخستینبار است. آنچه پیشتر با منابع مبادله ساخته شده بود، میتواند مبنای ارائه خدمات به دیگر صاحبان سرمایه قرار گیرد. این نخستین ورود کل «Mubadala Capital» به مدیریت پول دیگران نیست؛ آن فعالیت، سابقه طولانیتری دارد.
اعتبار خصوصی، در معنای عمومی، تأمین مالی از مسیر قراردادهای خصوصی با وامدهندگان غیربانکی است. قابلیت طراحی قرارداد متناسب با نیاز وامگیرنده، آن را به حوزهای مناسب برای مدیران متخصص تبدیل میکند. در مقابل، ارزیابی اعتباری، وثیقه، شروط قرارداد و امکان وصول مطالبات، اهمیت بالایی پیدا میکنند.
تحلیل این تحول برای ابوظبی آن است که تجربه سرمایهگذاری میتواند خود به یک خدمت قابل فروش تبدیل شود. تیمی که برای اداره منابع داخلی شکل گرفته، با جذب مشتری بیرونی امکان درآمدزایی بیشتری پیدا میکند. شرط اساسی، حفظ همان کیفیت ارزیابی و کنترل ریسک هنگام افزایش مقیاس است.
اعداد بزرگ چه چیزی را نشان میدهند؟
برای سنجش این تحول، باید میان دارایی تحت مدیریت، دارایی تحت مشاوره یا خدمات اداری و سرمایه متعلق به یک نهاد تفاوت گذاشت. سه رقم پرکاربرد درباره مبادله، دامنه یکسانی ندارند.
| نهاد یا دامنه فعالیت | رقم اعلامشده | معنای شاخص |
|---|---|---|
| Mubadala Investment Company | ۳۸۵ میلیارد دلار، پایان ۲۰۲۵ | داراییهای تحت مدیریت گزارششده برای مجموعه مبادله |
| کسبوکار اصلی سرمایهگذاریهای جایگزین Mubadala Capital | بیش از ۶۰ میلیارد دلار، اعلام نوامبر ۲۰۲۶ | داراییهای مدیریتشده و سرمایهگذاریشده در راهبردهای اصلی |
| مجموعه گسترده Mubadala Capital و مشارکتهای راهبردی | بیش از ۷۵۵ میلیارد دلار، اعلام نوامبر ۲۰۲۶ | مجموع داراییهای تحت مدیریت، مشاوره و خدمات اداری برای مشتریان و سرمایهگذاران |
رقم نخست در نتایج رسمی سال ۲۰۲۵ مبادله و دو رقم دیگر در معرفی شرکت همراه اطلاعیه نوامبر آمده است. تاریخ اعلام لزوماً تاریخ ارزشگذاری تمام اجزای داراییها نیست.
جمعزدن این ارقام، اندازه ثروت ابوظبی را به دست نمیدهد. بهویژه رقم ۷۵۵ میلیارد دلار شامل خدماتی با اختیارات و مدلهای درآمدی متفاوت است و نمیتوان تمام آن را پول متعلق به مبادله یا سرمایه مستقر در امارات دانست. حتی بزرگتر بودن این شاخص نسبت به رقم شرکت مادر، با توجه به حضور دارایی مشتریان و تفاوت دامنه، تناقضی ایجاد نمیکند.
این تمایز برای ارزیابی رشد هم مهم است: افزایش دارایی ممکن است از جذب خالص مشتری، خرید شرکت، انتقال یک سبد موجود یا تغییر ارزش بازار حاصل شود. ارزش تجاری هر مسیر را باید جداگانه سنجید.
ADGM و ساختن محل تصمیمگیری سرمایه
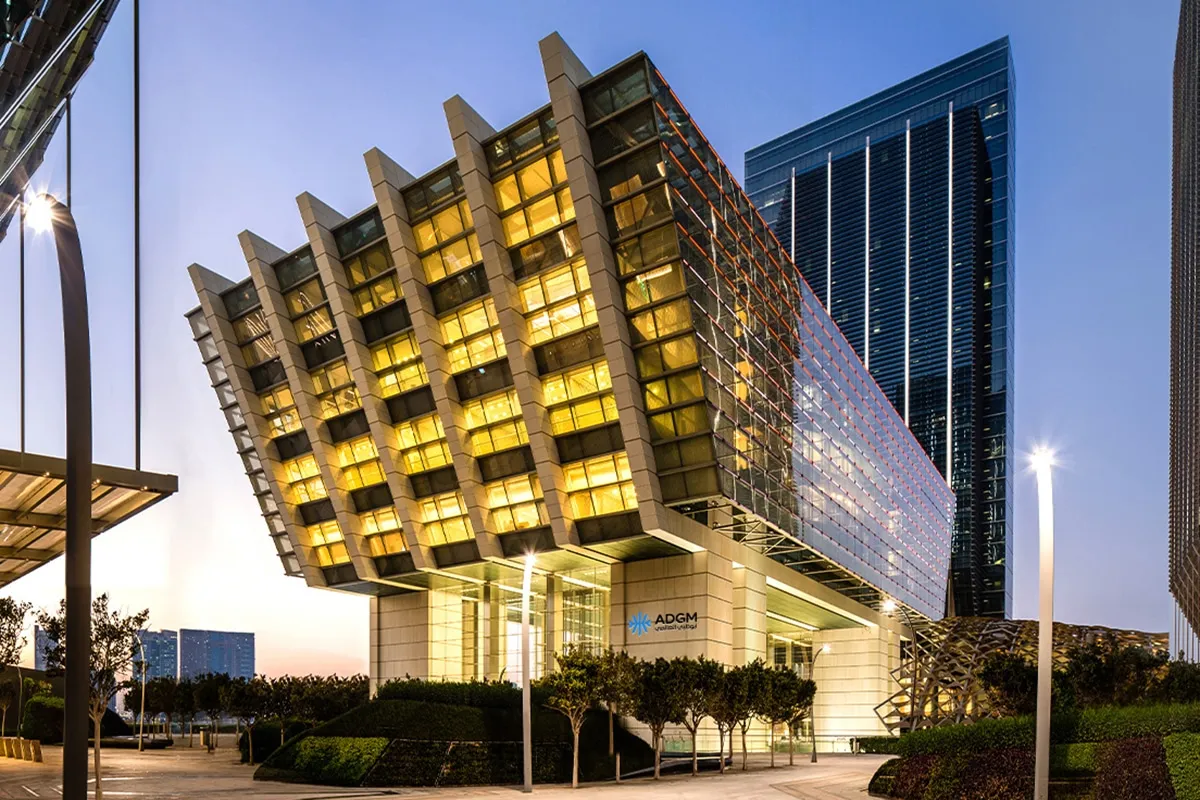
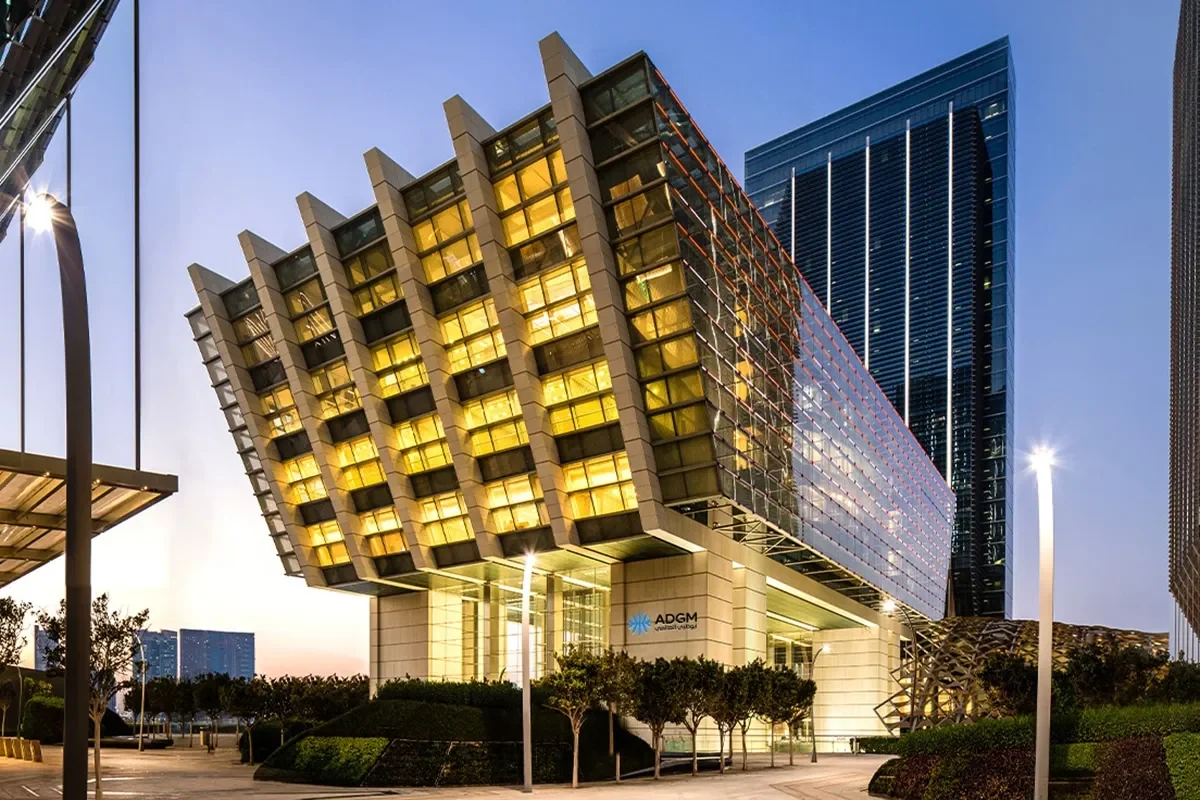
در کنار خرید شرکتهای خارجی، ابوظبی میکوشد بخش بیشتری از فعالیت مالی در داخل این امارت شکل بگیرد. بازار جهانی ابوظبی (ADGM) زیرساخت نهادی این مسیر است.
به گزارش عملکرد نیمه نخست ۲۰۲۶ ADGM، منتشرشده در ۸ سپتامبر، داراییهای تحت مدیریت در این حوزه نسبت به دوره مشابه سال قبل ۵۴ درصد افزایش یافت. شمار شرکتهای مدیریت صندوق و دارایی به ۱۹۰ و تعداد صندوقهای مدیریتشده از این مرکز به ۲۷۶ رسید.
همان گزارش میگوید مدیرانی که در نیمه نخست سال در ADGM فعالیت مستقر کردهاند، در مجموع بیش از ۲٫۱ تریلیون دلار دارایی در جهان مدیریت میکنند. این رقم، اندازه جهانی آن شرکتهاست؛ نمیتوان آن را معادل سرمایه منتقلشده به ابوظبی در نظر گرفت.
یکی از پایههای جذب مؤسسات، چارچوب حقوقی قابل شناخت برای طرفهای بینالمللی است. مطابق توضیح رسمی دادگاههای ADGM، حقوق عرفی انگلستان در چارچوب حقوق مدنی و تجاری این حوزه مستقیماً اعمال میشود. وجود چنین بستری میتواند بررسی حقوقی قراردادها و سازوکار حل اختلاف را برای سرمایهگذاران آشناتر کند.
از منظر اقتصادی، تمرکز مدیران سرمایه میتواند تقاضا برای خدمات حقوقی، حسابرسی، فناوری مالی و تحلیل ریسک ایجاد کند. اما عمق این اثر به نوع حضور شرکتها بستگی دارد. دفتر جذب مشتری، تیم اجرایی و مرکز دارای اختیار تصمیمگیری سرمایهگذاری، سهم یکسانی در ایجاد تخصص و ارزش افزوده محلی ندارند.
درآمد تازه از کجا میآید؟
در مدل مدیریت دارایی، درآمد میتواند از کارمزد اداره سرمایه، خدمات مشاوره و معامله و، بسته به قرارداد، سهم مدیر از عملکرد حاصل شود. مزیت آن برای مالک شرکت این است که گسترش فعالیت الزاماً به تأمین تمام سرمایه سرمایهگذاریها از منابع خودش نیاز ندارد.
برای مشاهده ابعاد این کسبوکار، صورت سود و زیان تلفیقی Apollo در سهماهه سوم ۲۰۲۶ نمونه روشنی است: درآمد کارمزد مدیریت این شرکت در همان سه ماه ۷۵۸ میلیون دلار ثبت شده است. این رقم درآمد Apollo است و برآوردی از درآمد Mubadala Capital محسوب نمیشود؛ اما نشان میدهد مدیریت سرمایه، خود یک فعالیت اقتصادی درآمدزا است.
برای ابوظبی، دو مسیر منفعت قابل تصور است. سهامداری در مدیران دارایی میتواند سود شرکت و افزایش ارزش مالکیت را نصیب سرمایهگذار کند. استقرار فعالیت حرفهای در امارت نیز میتواند درآمد خدمات و اشتغال تخصصی ایجاد کند. میزان تحقق هر مسیر به محل عملیات، هزینهها، ساختار مالکیت و عملکرد تجاری وابسته است.
بنابراین، درآمد جهانی یک شرکت وابسته به ابوظبی را نمیتوان تماماً درآمد تولیدشده در اقتصاد محلی دانست. برای برآورد سهم واقعی این صنعت، اطلاعات تفصیلی درباره سود، توزیع جغرافیایی فعالیت و درآمد کارمزدی لازم است. ارقام داراییهای تحت مدیریت بهتنهایی پاسخگوی این پرسش نیستند.
ریسکهایی که با گسترش مقیاس بزرگتر میشوند
مدیریت پول دیگران مسئولیتهایی به همراه دارد که با سرمایهگذاری صرف منابع خود یکسان نیست. نحوه تخصیص فرصتها میان صندوقها، معاملات با اشخاص وابسته، ارزشگذاری داراییهای کممعامله و شفافیت هزینهها، بر اعتماد مشتریان اثر مستقیم میگذارند.
اعتبار خصوصی نیز با رشد سریع خود، توجه نهادهای ناظر را جلب کرده است. هیئت ثبات مالی در گزارش مه ۲۰۲۶ درباره ابهام ارزشگذاری، کیفیت اعتباری وامگیرندگان، اهرم مالی و ارتباطهای پیچیده این بخش با بانکها و بیمهگران هشدار داد. صندوق بینالمللی پول در گزارش ثبات مالی اکتبر ۲۰۲۶ نیز افزایش اهرم و تعهدات نقدینگی در اعتبار خصوصی را از عوامل بالقوه تشدید تنش دانست.
این ارزیابیها درباره ریسکهای صنعت است و بهخودیخود نشانه مشکل در سبد خاص Mubadala Capital نیست. پیام آن برای مسیر ابوظبی، ضرورت سنجش توان اداره دارایی در دوره دشوار بازار است؛ زمانی که خروج از سرمایهگذاری طول میکشد، وامگیرنده تحت فشار قرار میگیرد یا مشتری به نقدینگی نیاز دارد.
خرید شرکت نیز ریسک اجرایی دارد. حفظ مدیران و مشاوران کلیدی، ادامه رابطه مشتریان و هماهنگکردن سامانهها، بخشی از ارزشی را تعیین میکند که در نهایت از معامله حاصل میشود. مالکیت یک شبکه مالی، بهتنهایی وفاداری مشتریان آن را تضمین نمیکند.
آزمون بعدی ابوظبی
برای سنجش موفقیت این راهبرد، چند شاخص از تعداد قراردادها گویاتر خواهد بود: جذب خالص منابع بیرونی، تکرار سرمایهگذاری مشتریان، رشد داراییهای مولد کارمزد و بازده پس از هزینهها. در سطح اقتصاد محلی نیز، افزایش تیمهای دارای اختیار سرمایهگذاری و توسعه خدمات تخصصی، نشانههای عمیقتری از صرف ثبت شرکت هستند.
گسترش مدیران حرفهای میتواند برای بنگاههای منطقه، مسیرهای تازهای برای تأمین مالی و شراکت ایجاد کند. در عین حال، دسترسی به این منابع مستلزم گزارشگری قابل اتکا، حاکمیت شرکتی و توان پاسخگویی به ارزیابیهای حرفهای خواهد بود. حضور سرمایه بیشتر، نیاز به انضباط بنگاه را از میان نمیبرد.
ابوظبی برای تبدیلشدن به بازیگر جهانی مدیریت سرمایه، از مزیتی کمیاب برخوردار است: منابع مالی بلندمدت در کنار شبکهای که طی دههها سرمایهگذاری بینالمللی ساخته شده است. خرید مدیران دارایی، شراکت با والاستریت و توسعه ADGM تلاشهایی برای تبدیل این مزیت به یک صنعت گستردهتر هستند.
معیار نهایی، توان جذب و حفظ اعتماد صاحبان سرمایه بیرونی است. اگر این اعتماد به درآمد تکرارشونده، عملکرد قابل دفاع و تخصص ماندگار تبدیل شود، ابوظبی سهم بیشتری از تصمیمگیری درباره سرمایه جهانی به دست خواهد آورد؛ سهمی که اهمیت آن از حجم پولی که خود سرمایهگذاری میکند فراتر میرود.
انتهای پیام/